THE STORY
ウォーレン・バフェットの物語
選んだ道。その先で、起きたこと。
015セント(約7円)を追いかけた少年
コーラ6本の中にある利益
地理データ:Natural Earth(パブリックドメイン)。 湖の補助データ:© OpenStreetMap contributors(ODbL)。使用データ。現代の地理と都市の代表位置。出生宅・移動経路ではありません。編集部作図。
1936年、少年時代のウォーレン・バフェットはCoca-Colaを6本25セント(約39円)で仕入れた。それを1本ずつ5セント(約7円)で売る。全部売れれば30セント(約47円)。手元に残るのは5セント(約7円)だ。
世界の大企業へ何十億ドル(円換算では数千億〜1兆円超の規模)も投じる前に、彼は自分の手で仕入れ、値段を付け、買ってくれる人を探していた。6本を抱えたままでは利益にならない。最後の1本まで誰かに飲んでもらって、ようやく25セント(約39円)が30セント(約47円)になる。バフェット少年の商売は、そういう大きさから始まった。[1]
生まれたのは1930年8月30日。アメリカ中西部・ネブラスカ州の商業都市オマハだった。大恐慌のさなかでも、身近には商売を知る大人たちがいた。祖父は食料品店を営み、父ハワードは証券業に携わっていた。商品の値段だけでなく、会社にも値段が付く。その両方を見られる家庭にウォーレンは育った。[2]
株価は思い通りに動かない
11歳で買ったのはCities Serviceの優先株だった。1株38ドル(約5,988円)で3株。ところが、買った途端に値下がりする。待っていると40ドル(約6,304円)まで戻った。ウォーレンはそこで売った。
ようやく損をせずに済んだ取引のあと、株価はさらに上がっていった。安くなって苦しみ、戻ったところで手放したら、今度は置いていかれる。初めての株は、少年が望む順番で利益を運んではくれなかった。[2]
彼は株だけに夢中になっていたわけではない。新聞を配り、小さな商売を次々に試した。高校を出るまでに手掛けた商売は約20。後に特に気に入っていたと語るのはピンボール機だった。誰かが遊ぶたび硬貨が入り、次の客が来ればまた入る。自分がその場で1本ずつ売らなくても、お金を生む装置がある。その面白さを、彼は実際の商売で覚えていった。[2][3]
修道女の指紋まで集めた
数字と商売ばかりの子どもだった、と決めつけるには妙な逸話も残っている。
1938年、ウォーレンは急性虫垂炎で緊急手術を受けた。回復中、叔母から指紋を採る道具をもらうと、病院にいた修道女たちの指紋を集め始めた。後年、本人が明かした理屈はこうだ。もし彼女たちが将来悪いことをしたら、その指紋がFBIの役に立つかもしれない。
病院の修道女を将来の捜査対象にしてしまう少年は、その後も、自分なりの理屈で目の前の物事を調べ続ける。[4]
大学ではUniversity of PennsylvaniaからUniversity of Nebraskaへ移り、経営を学んだ。やがて、株の値動きを眺めることとは別の投資の見方に出会う。会社が持つもの、生む利益、そして市場で付いている値段。その間の食い違いを探すベンジャミン・グレアムの考え方だった。バフェットは彼に学ぶため、Columbia Universityへ進んだ。[2]
02閉まった扉を叩き続ける
土曜日のGEICO本社
1951年1月の土曜日、バフェットは列車に乗ってワシントンへ向かった。グレアムが自動車保険会社GEICOの会長だと人名録で知り、保険の年鑑で会社を調べた末の訪問だった。
ところが、本社の扉は閉まっている。
平日に予約して出直す代わりに、彼は扉を叩いた。管理人が入れてくれた先には、休日にも働いている人が1人いた。6階のロリマー・デービッドソン。後にGEICOを率いることになる人物だ。突然やって来た学生を、彼は追い返さなかった。[5]
そこから約4時間、保険の話が続いた。GEICOは代理店を通さず、顧客へ直接保険を売る。売るための費用を抑えられれば、他社とは違う条件で競える。バフェットは、先生が関わる会社の名前を知りに来て、その会社がなぜ強いのかを教わることになった。
講義の教室ではない。土曜日の本社で、その商売を内側から知る人に、質問を重ねる。GEICOの株は、彼にとって、値段だけを比べる対象ではなくなった。[5]
素晴らしい会社でも売ってしまう
それでも、最初から何十年も持ち続けたわけではない。
1952年、彼はGEICO株をすべて売り、1万5259ドル(約240万4818円)を受け取った。別の保険会社Western Insurance Securitiesの方が、利益に対して安く買えると考えたからだった。
その選択の代償は、すぐには見えない。売ったGEICO株は、その後20年で約130万ドル(約2億円)の価値になった。バフェットは後年、この売却を自分の失敗として振り返っている。会社の強さを理解したことと、その強さが育つ間ずっと持っていることは、彼の中でもまだ結び付いていなかった。[5]
実際の商売へ出した金を失うこともあった。若いころ、手持ち1万ドル(約157万6000円)のうち2000ドル(約31万5200円)をSinclairの給油所へ投じ、その金を失った。安い株を見つける勉強をしても、経営する商売の失敗が免除されるわけではなかった。[1]
100ドル(約1万5760円)で声を買う
人前に出ることも苦手だった。そこで1951年、100ドル(約1万5760円)を払ってDale Carnegieの話し方の講座を受けた。後年も事務所へ飾っていたのは、大学の学位ではなく、この修了証だった。
お金を託してもらうには、見つけた会社について相手に伝えなければならない。自分が何を考えているかを説明する。数字を読めるだけでは足りないその仕事に、バフェットは訓練を受けて踏み込んだ。[6]
1952年4月19日、スーザンとの結婚式では、緊張を減らすために眼鏡を外した。客席がよく見えなくなるからだった。
その日の正午には、別の問題まで飛び込んできた。ミズーリ川の増水で州兵に出動命令が出て、午後5時には兵舎へ来いと告げられたのだ。挙式は午後3時。式を終えたばかりの花婿が、そのまま部隊へ向かう段取りになってしまう。結局は上官が命令を取り消し、新婚旅行へ出られることになった。
妻のスージーは、人と折り合うことに不器用だった自分を変えてくれた。バフェットは後にそう語っている。人生の相手と一緒に暮らし始めた青年は、仕事でもまだ、望む扉の前で待たされていた。[7]
無給でも断られた
グレアムの会社で働きたい。給料はいらない。それでも、バフェットはすぐには雇ってもらえなかった。
申し出を続け、1954年になってGraham-Newmanへ入った。憧れの投資家の仕事を、今度は社員として間近で見る。1956年にその時期が終わると、金融の中心地ニューヨークを離れた。選んだのは故郷のオマハだった。[8][4]
03寝室の隣に投資会社を作る
自分で書く11組合の小切手
オマハへ戻ったバフェットは、投資組合を作った。投資家から資金を預かり、その金をまとめて運用する仕事だ。職場は自宅。組合が増えても、すぐ大きな事務所へ移ることはなかった。
11の組合の小切手も税務申告も、自分で処理した。何に投資するかを決めた後には、金を動かし、記録し、報告する作業が待っている。家の中で始めた仕事は、少しずつ、1人の机だけでは収まらない規模へ育った。
1962年に組合をまとめたころ、運用額は700万ドル(約11億円)になっていた。そこでようやく事務所を借り、秘書とビル・スコットを雇った。[7]
月に2度しか動かない株
彼が買おうとする株は、いつでも大量に売りに出ているとは限らなかった。
Commonwealth Trustの株が売買されるのは月に2回ほど。バフェットは約1年かけ、平均51ドル(約8,037円)前後で集めていった。会社の約12%を持つ第2位の株主になるまで、少しずつ買う。別の買い手が現れて株価が65ドル(約1万244円)ほどになると、そこで買い足しを止めた。
その後、さらに有望と考える投資先が見つかった。年末には持分を80ドル(約1万2608円)で売った。毎日派手に売買するより、欲しい量を買える値段で集めるのに時間を使う。自宅を拠点にした運用には、そんな待ち方もあった。[9]
チャーリーとハリー
1959年、チャーリー・マンガーと出会った。彼もオマハに縁のある男で、少年時代にはバフェットの祖父の店で働いていた。子どものころ同じ店を知っていても、2人が顔を合わせたのは大人になってからだった。[10]
後に長く隣に座ることになるマンガーは、バフェットへ、自分とは異なる会社の見方を持ち込む。ただし、安い物を拾うことが得意な青年が、1度の会話で生まれ変わったわけではない。実際に会社の支配権を取り、経営に踏み込む仕事が続いた。
1961年8月、バフェットはDempsterの支配権を得た。しかし半年が過ぎても経営は十分に改善しない。安く買えた株の先に、在庫や施設を抱え、日々の支払いを続ける会社があった。
1962年4月17日、ロサンゼルスでハリー・ボトルに会った。6日後の23日には、ネブラスカ州南東部の工業都市ビアトリスで、彼を社長に据えた。ボトルは在庫を処分し、不採算の施設を売り、会社を動かし直していった。[9]
株を買う決断はバフェットができる。だが、その会社へ毎日出勤し、何を処分し、どう費用を下げるかを決める人は別に要る。自分で何でもやるより、その仕事のできる人を連れてくる。この経験は、後にBerkshireを動かす方法へつながっていく。
045セント(約7円)への逆上
売るはずだった繊維会社
1962年12月、バフェットの運用組織はBerkshire Hathaway株を買い始めた。最初の購入価格は1株7.50ドル(約1,182円)。当時のBerkshireは、苦しい経営が続く繊維会社だった。
将来の巨大企業を見抜いたから買った、という話ではない。株が安かった。そこから利益を得て、いずれ売るつもりだった。
1964年、経営者と1株11.50ドル(約1,812円)で買い取ってもらう話を口頭でまとめた。ところが、正式に届いた提示は11.375ドル(約1,792円)。1株につき12.5セント(約19円)、約束より低い。
バフェットは売却を拒んだ。そこで終わらず、さらに株を買った。1965年5月には、自分が会社を支配する側へ回った。値段を引き下げた相手へ株を売る代わりに、その相手を会社から退かせられる立場になったのである。[11]
結果として、運用資金の25%以上が不振の繊維会社へ入った。12.5セント(約19円)を譲らなかった代わりに、はるかに大きな資金を、厳しい商売へ縛り付ける。バフェット自身が後に認めたのは、ここでの感情的な判断だった。[11]
同じころ見つけた別の答え
一方、1960年代半ばには、American Expressへも大きく投資した。不正事件で同社の信用が揺らいでいた時期だった。
バフェットの組合は、資金の約40%を集中させ、1300万ドル(約20億円)で5%超の持分を得た。小さな試し買いではない。1社への判断を誤れば、組合全体が大きく傷つく金額だった。[12]
Berkshireでは、会社が持つ資産と株価の差へ手を伸ばした。その先に残ったのは、競争の厳しい繊維工場だった。American Expressで手に入れたのは、顧客が使い続ける金融サービスの持分だった。安いという理由で買うにしても、その後に何が残るのか。2つの投資の違いは、年月がたつほど大きくなる。
マンガーは、並の会社をとびきり安く買うより、優れた会社を妥当な値段で買う方向へ、バフェットを押し続けた。長年のやり方を変えるには、ただ助言を聞くだけでは足りない。自分で買った会社の、その後を引き受ける必要があった。[10]
05売りたい10分を待つ
駐車代を惜しむ売り手
National Indemnityの経営者ジャック・リングウォルトには、会社を売りたくなる短い瞬間があった。バフェットは共通の知人に、その時が来たら知らせてもらうよう頼んだ。
連絡が来る。すぐ会う。短い時間で話をまとめる。
1967年3月9日、BerkshireはNational Indemnityと関連会社を860万ドル(約13億円)で取得した。大きな会社を売る契約の日、リングウォルトは待ち合わせに遅れた。時間の残っている駐車メーターを探していたのだ。会社を売る日にも、余計な駐車代は払わない。バフェットが後々まで書き残したのは、その徹底した金銭感覚だった。[13]
保険会社を手に入れたことで、繊維工場の外から資金が流れ込むようになる。
保険料は先に受け取り、事故などが起きた後で保険金を払う。その間、手元に置ける資金を「フロート」と呼ぶ。うまく保険を引き受ければ、その資金を運用にも使える。ただし、支払いの約束は残っている。契約を増やすために保険料を安くしすぎれば、後で巨大な請求を受ける。バフェットは、運用する金だけでなく、その金を預かる条件まで持つことになった。[14][15]
安い百貨店から学んだこと
この時期、バフェットとマンガーの側で買った百貨店Hochschild Kohnは、期待した答えをくれなかった。
舞台はアメリカ東部・メリーランド州の港町ボルティモア。不動産があり、経営者も優秀で、買値は帳簿の価値を下回っていた。それだけ並べれば、うまい買い物に見える。だが3年後、買値ほどで売るのが精いっぱいだった。良い土地と良い経営者を持っていても、買い物客が戻ってくる商売になるとは限らなかった。[16]
1972年、2人の前にSee’s Candiesが現れる。今度はチョコレート会社だった。
売り手の希望は3000万ドル(約47億円)。バフェットたちは2500万ドル(約39億円)なら買うという線を引いたが、それでも彼にはためらいがあった。有形の純資産は約800万ドル(約12億円)。工場や設備の値段に比べれば、2500万ドル(約39億円)は高い。
それでもBlue Chip Stampsを通じて買った。[11]
箱に入っていた別の価値
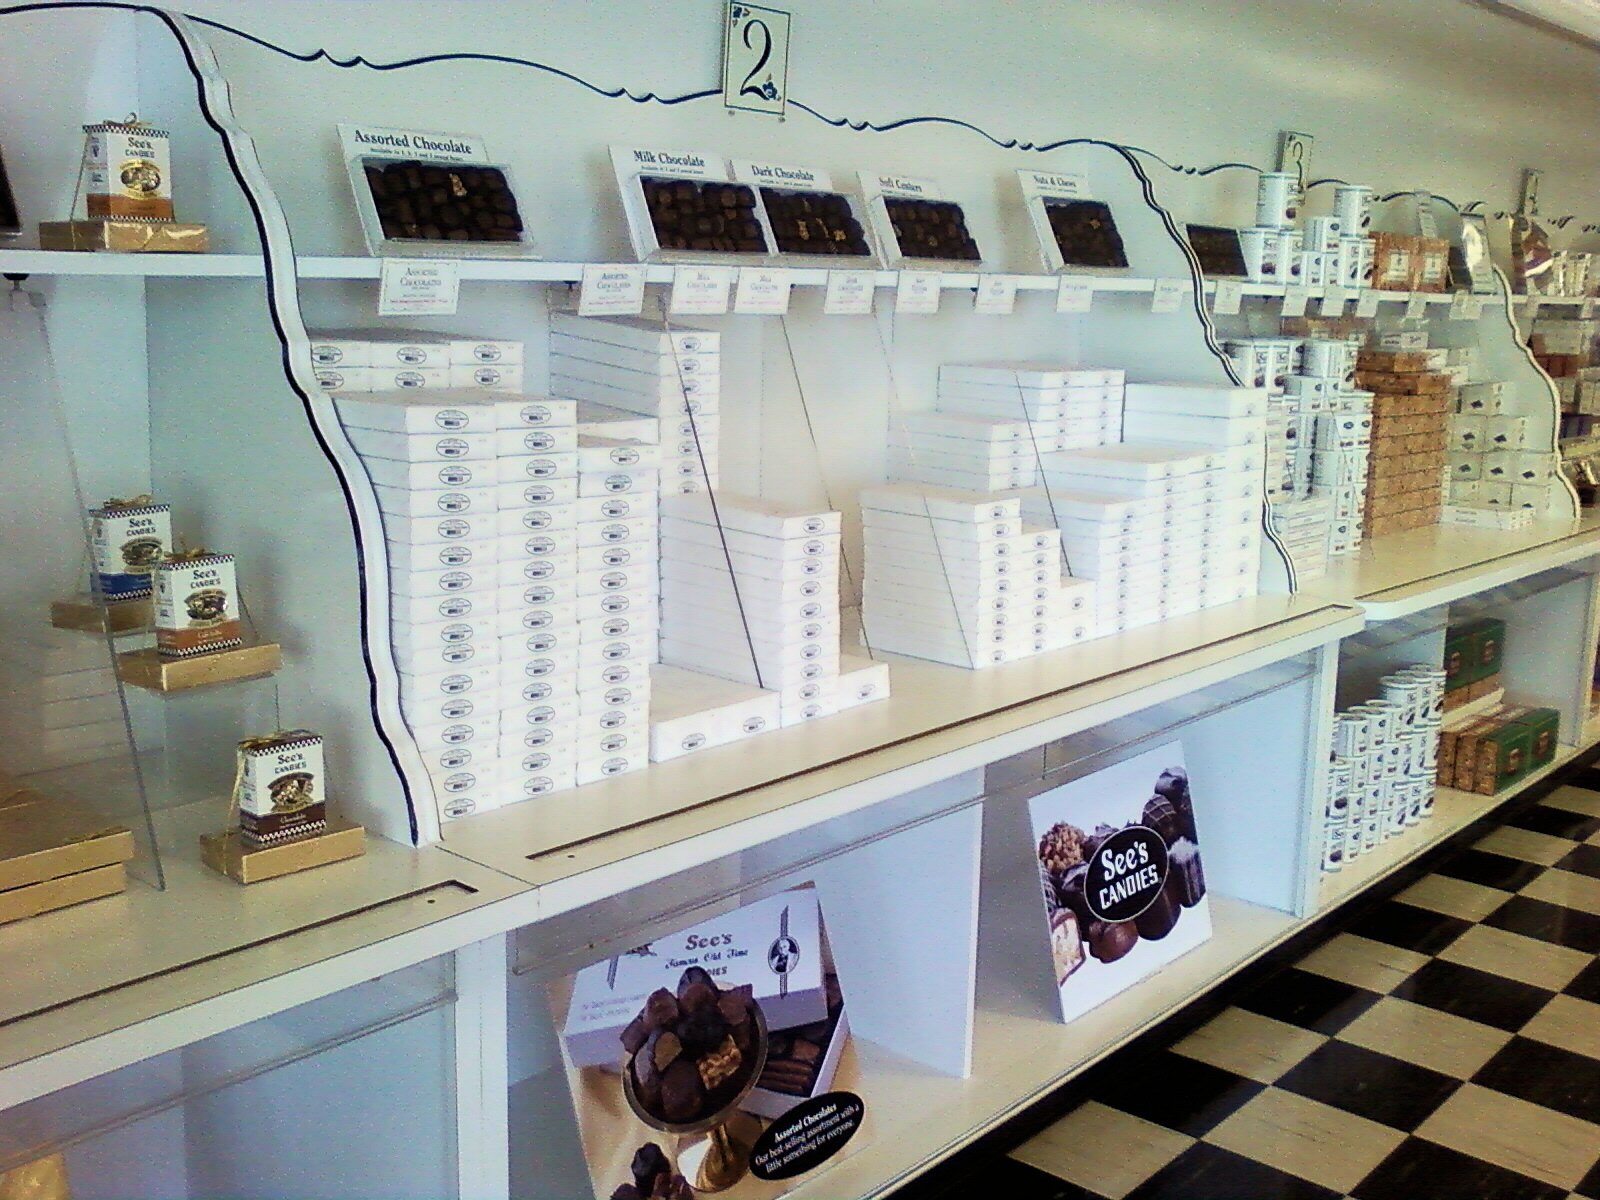
写真:Jim G/出典/CC BY 2.0。表示用縮小。
See’sが売っていたのは、砂糖とカカオを加工した物だけではなかった。贈り物に選ばれる名前がある。受け取った人が覚えている味がある。翌年も同じ店へ戻る理由が、機械の外に積み上がっていた。
購入時の税引き前利益は年約400万ドル(約6億円)。バフェットが払った金は、目に見える資産より、これからも客が買い続ける力へ向けられていた。安い機械を持つ会社を探す投資家が、機械には付かない値段を払う。マンガーに押され続けた転換が、チョコレートの箱を通して形になった。[11][10]
06新聞の向こうにいる読者
GEICOが倒れかけた
1951年、土曜日の本社で会社の強さを教わったGEICOが、その強さを危うくする。
1970年代前半、経営陣は保険金の支払い費用を見積もり違えた。保険料を安くしすぎ、会社は破綻寸前へ追い込まれた。直接販売で費用を抑える仕組みがあっても、事故にいくら払うかを誤れば成り立たない。
1976年、ジャック・バーンがCEOとなって再建へ入った。バフェットも再びGEICOへ資金を投じる。若い日に見つけ、いったん売ってしまった会社へ、今度は会社の危機に戻った。[5]
日曜日に読まれる新聞を作る
Berkshireが広げた先には、地域の新聞もあった。アメリカ北東部・ニューヨーク州の、エリー湖に面する都市バッファロー。その地元紙The Buffalo Newsは、競合のCourier-Expressが持っていた日曜の読者へ手を伸ばした。
日曜版を始める前、Courier-Expressの部数は27万2000。Newsの日曜版は1982年には36万7000部へ伸びた。街の世帯数が急にそれだけ増えたのではない。同じ地域で、どちらの紙を買ってもらえるかを争った結果だった。[17]
子どものころには自分が新聞を配った。今度は、毎朝その紙を作り、広告を集め、読者へ届ける事業を持つ。印刷機を所有しただけで読者が付くわけではない。新聞を選んでもらえる内容と、地元で売り続ける仕事が要る。バフェットが株主へ説明するとき、そこには現場を率いた担当者の名前も並んだ。[2][17]
Blue Chip Stampsは、こうした買収を進める資金の流れにもなった。客が買い物でため、景品へ交換するスタンプを扱う会社だ。その金がSee’sや新聞の取得を支え、1978年にはDiversified RetailingをBerkshireへまとめたことで、Blue Chipへの持分も増えた。
違う商売で生まれた金を、次の商売へ送る。その一方で、最初に買った工場はまだ残っていた。[18]
075000ドル(約78万8000円)の織機が26ドル(約4,097円)になる
閉じれば済むとは言えなかった
1977年の時点で、バフェットは繊維事業の見通しを2年続けて外していた。株主からは、なぜ続けるのかという疑問が出た。
工場は街の大きな雇用主だった。工員には年齢の高い人が多く、長年身につけた技能をそのまま別の職場へ持っていくのは難しい。労働組合も経営陣も改善に努めている。バフェットは、工場を残す理由をそう説明した。[19]
その翌年、繊維部門の数字はいったん改善した。それでも、設備や運転資金に対して稼げる利益は小さい。同じ会社の中で、保険や他の事業へ回せば違う働きをする金が、工場では次の投資を求められる。守りたい雇用と、これから入れる資金。その両方を抱えたまま、操業を続けた。[18]
家具店を買いに行く
1983年、Berkshireへ加わったNebraska Furniture Martは、同じオマハでも、まるで違う強さを持っていた。
創業者ローズ・ブラムキン。周囲は「ミセスB」と呼んだ。彼女が1937年に500ドル(約7万8800円)で始めた店は、息子や孫も加わる大きな家具店へ育っていた。Berkshireが過半の持分を取得しても、ミセスBは店に残った。買収者が代わりに家具を売るのではない。売れる店を作った人たちに、そのまま動かしてもらう取引だった。[20][21]
バフェットは、店を買う際に、通常なら求める監査済みの財務諸表や保証を求めなかったと後に説明している。数字を疑うことで知られる男が、この売り手の言葉を信じた。そこには、大きな金額だけでは測れない、経営者への評価があった。[21]
悪名の付いた債券を読む
同じころ、彼が読み込んでいたのはWashington Public Power Supply Systemの債券だった。アメリカ北西部の電力事業体で、略称はWPPSS。原子力発電の計画を進めながら、巨額の債務不履行を起こし、その名前だけで投資家を遠ざけていた。
バフェットが調べたのは、名前の下にある契約の違いだった。問題となった4号・5号の計画と、1号・2号・3号では、返済を支える資産や約束が違う。1984年末までの取得費用は1億3900万ドル(約219億円)。その利息がどれほど入るかを、同額で別の事業を買う場合と比べた。損失の可能性も引き受けた上での投資だった。[22]
ミセスBには商売を任せる。複雑な債券では支払いの条件を自分で読む。一律に何でも信じたわけでも、何でも本社で決めたわけでもない。
売り物にならない機械
1985年7月、繊維部門を閉じると決めた。設備を良くしても、競合も同じように設備を良くする。その競争の中で、投じた金を十分に取り戻せるようにはならなかった。[14]
閉鎖してから、もう1つの厳しさが現れた。機械を売ろうとしても、必要とする買い手がいない。
1981年に1台5000ドル(約78万8000円)で買った織機には、50ドル(約7,880円)でも買い手が付かなかった。最後の行き先はスクラップ。1台26ドル(約4,097円)だった。設備売却の総額は16万3122ドル(約2570万8027円)。売却のための費用を差し引くと、手元に利益は残らず、赤字になった。[14]
1株7.50ドル(約1,182円)は安かった。その株の先にあった工場は、やめる際にも金がかかる商売だった。12.5セント(約19円)に怒って支配権を取った会社の名前は残り、繊維の仕事だけが終わった。
08信じた相手の会社が崩れる
本社が引き受けた仕事
会社を増やしても、バフェットはすべての工場長や店長を兼ねる道へは進まなかった。自分とマンガーが担うのは、経営者を見つけて引き留めることと、金の行き先を決めること。1986年には、その役割をはっきり書いている。
その年、新たに迎えた制服メーカーFechheimer Brothersは良い事業だった。しかし、Berkshire全体から見れば小さい。株式にも大きく買いたい対象が見つからない。子会社の人々が良く働いたのに、その金を預かる自分は十分な仕事をできなかった。バフェットは、使う先の見つからない資金を前に、自分の側の不出来を認めた。[23]
1987年に大きく資金を出した先の1つが、証券会社Salomonだった。転換優先株へ7億ドル(約1103億円)。年9%の配当があり、後に普通株へ換えられる条件が付いていた。
重く見ていたのはCEOジョン・グットフロイントだった。GEICO再建を通じて知り合い、Salomonへ手数料が入る取引でも、顧客の不利益になるなら止める姿を見た。バフェットは、その人への信頼を書き残した。[24]
5セント(約7円)の商売が世界へ広がる
翌1988年には、Coca-Colaへ大きく資金を投じた。年末時点の取得費用は5億9254万ドル(約933億円)だった。
6本25セント(約39円)で買い、1本5セント(約7円)で売った飲み物を、今度は会社の持分として買う。自分が1本ずつ届けなくても、世界の店で商品が売られる。その商売へ、長く資金を置くようになった。
主な投資先には、GEICO、Capital Cities/ABC、The Washington Postもあった。少数の理解できる会社へ、大きな持分を持つ。若いころのGEICOのように、さらに安い株を見つけたからすぐ乗り換えるのではなく、商売と経営への信頼が続くなら、その先も保有する方向が強くなっていた。[25]
だが、人への信頼を置いた投資は、別の形で彼を試す。
破産の書類を用意した日曜日
1991年、Salomonで国債入札の不正が発覚した。幹部が以前から知りながら、適切に報告していなかったことも表に出る。バフェットが信頼を寄せた経営陣は、会社の信用を守れなかった。[26]
8月18日の日曜日、バフェットは暫定会長に就いた。財務省の取引制限によって会社が立ち行かなくなる危機が迫っていた。取引相手が信用してくれなければ、金融機関の商売は動かない。月曜に通常通り会社を開けるのかさえ、確かではなかった。[27]
後に本人が明かしたところでは、その日、破産手続きの書類まで準備していた。午後に判断が変わり、最悪の結末を避けた。助かったのは、投資した株の値段だけではない。会社が翌日も仕事を続けられる状態が、ぎりぎりのところで残った。[28]
7億ドル(約1103億円)を出した時には、信頼できる経営者のいる会社だった。4年後、バフェットはその会社を救うため、普段の投資先には入らない深さまで、経営へ入ることになった。
0999歳から始める競業禁止
店を売った人が隣で店を開く
Berkshireの売り手が、買収後におとなしく引退するとは限らない。ミセスBは、その見通しを痛快に裏切った。
1983年にNebraska Furniture Martを売る際、バフェットは競業禁止の契約を結ばなかった。ところが1989年、彼女は競合の店を始めた。年齢が高いから、新しい商売まではしないだろう。そんな安心は通用しなかった。[29]
1992年末、ミセスBは自分が持つ建物と土地をNebraska Furniture Martへ売ることにした。カーペットの商売は、その場所で続ける。NFMも同じ建物を使う。バフェットが今度は確実に結んだのが、競業禁止の契約だった。
相手は99歳。それでも、次はないだろうと年齢に賭けるのはやめた。[29]
誕生会より営業時間
1993年12月、ミセスBは100歳になった。誕生会の予定は、家具店が開いている夜だった。彼女は店を早く閉めなかった。パーティーの方を、休業日の夜へ移した。
500ドル(約7万8800円)から始まった店の売上は、1993年には年2億ドル(約315億円)になっていた。バフェットは誕生会に出席し、自分が100歳になる時にも来てもらうという冗談まで書いた。投資先の経営者を、財務成績だけで記憶していたわけではない。祝われるより店を開けたい。その人の商売への執着が、年を越えて彼の手紙に登場した。[21]
5分で決まる報酬
任せる相手とは、何をすれば報われるかも決める。
Scott Fetzerを率いるラルフ・シェイは、Kirbyの掃除機やWorld Bookの百科事典など、異なる商品を持つ事業群を動かしていた。彼の報酬を決める際、バフェットはBerkshire全体の株価を基準にはしなかった。シェイが責任を持つ事業の成績に結び付けた。
市場全体が上がったから、現場の経営者が良い仕事をしたことにする。逆に、市場が下がったから、その人の報酬も減らす。それでは任せた仕事と結果がずれる。
買収時の報酬の取り決めは、約5分でまとまった。弁護士も報酬コンサルタントも使わなかったと、バフェットは記している。長く会社を動かせる人を残し、その人が改善できる仕事に対して金を払う。本社から毎日細かく指示しない経営には、そうした約束が付いていた。[12]
10靴の代金に未来を渡す
4億3300万ドル(約682億円)の失敗
1993年、BerkshireはDexter Shoeを買った。競争に強い靴メーカーを得たと、バフェットは考えた。
支払ったのは現金ではなく、BerkshireのA株2万5203株。当時の価値で4億3300万ドル(約682億円)だった。
ところが、事業の強さは続かなかった。海外との競争の中で、買った会社の価値は失われる。それだけでも十分に大きな失敗だが、株で払った買収には、後から増え続ける痛みがあった。
2007年に振り返ると、代金として渡したBerkshire株は35億ドル(約5516億円)の価値になっていた。靴の会社は期待を外し、手放した方の株は育っていた。バフェットは、この取引を自分の誤りとして何度も取り上げる。[30]
売り手へ渡したのは、その日の4億3300万ドル(約682億円)だけではなかった。Berkshireがその先に生む成長の持分まで、一緒に渡していたのである。
株主夫妻が飛行訓練会社を連れてくる
次の買収の入口には、株主夫妻の会話があった。
アリゾナ州南部の都市ツーソンで航空コンサルタントをしていたリチャード・サーサーは、妻アルマ・マーフィーに勧められ、Berkshire株を買っていた。さらに彼は、飛行訓練会社FlightSafetyの長期株主でもあった。
2つの会社は合うのではないか。サーサーは1996年7月、Salomonのボブ・デナムへ手紙を書いた。そこから話が進み、9月18日、バフェットは創業者アル・ユルチとニューヨークで会った。約1か月後には契約ができた。取引は約15億ドル(約2364億円)。[31]
バフェットはFlightSafetyの商売を以前から知っていた。会って確かめたのは、これからも任せたい経営者かどうかだった。
同年1月にはGEICOの残りの株式も取得し、完全子会社にしている。土曜日に閉じた扉を叩いた学生が、45年後、その会社全体を持つ側になった。途中で売ってしまった株も、破綻寸前の再建も経ての到着だった。[5]
高い手数料を付けられる前に
1996年には、BerkshireのB株も生まれた。A株の値段が高くなり、同社の過去の成績を宣伝して、小口投資家向けの商品を高い費用で売ろうとする動きがあった。
バフェットは、自社で小口向けの株を出した。Berkshireへ参加したい人の間に、別の業者が高い手数料を取る仕組みを挟む前に、入口を用意したのだ。自分の株で買収代金を払うことには慎重でも、どんな経路で株主を迎えるかには、自分で手を入れた。[31]
客として知った空の商売
1997年にはInternational Dairy Queenの買収に合意し、翌年に完了した。当時、23か国に5792店。ほとんどは加盟店が運営する、アイスクリームと軽食の事業だった。バフェットもマンガーも、すでに店の客だった。
売り手には、創業側の株主の死去に伴い、遺産の株式を処分する事情があった。バフェットは現金かBerkshire株を選べるようにし、現金の条件を少し有利にした。自社株を渡す量を抑えたかったからだ。それでも現金を選んだのは45%。買いたい側の都合だけでは、支払う形まで決められなかった。[32]
さらに1998年、空の移動で使っていたサービスも買った。
NetJetsとの出会いは、H.H. Brownのフランク・ルーニーからの紹介だった。運営者リチャード・サントゥリに会うと、約15分でHawker 1000の4分の1、年200時間分を利用する契約をした。その後、家族が飛んだのは300回、900時間。利用者として気に入り、買収の話が出る前から広告にも出ていた。[33]
サントゥリが売却に関心を持ったら連絡してほしい、と頼んでおいた。その電話が来ると、Berkshireは運営会社Executive Jetを7億2500万ドル(約1142億円)で取得した。代金は現金と株式を半分ずつ。バフェットは自社機を売り、Berkshireの仕事の移動もNetJetsへ切り替えると記した。[33]
飛行機の座席を買っただけではない。各地へ機体を配し、空のまま移動する時間を減らし、必要な時に客を運ぶ仕組みを買った。その操縦士の訓練には、すでに傘下にいるFlightSafetyも関わっていた。家具、靴、保険、飛行機。ばらばらに見える会社の間にも、仕事のつながりができていた。
11金曜日に消えた契約を買う
現金で払える買い手
2000年12月8日、金曜日。断熱材などを作るJohns Manvilleの売却話が崩れた。買収に必要な資金を、予定していた買い手が用意できなくなったのだ。週末を挟んで月曜日、Berkshireが動く。現金で買う。資金調達を条件にしない。翌日には仮合意し、その次の週には契約に署名した。[34]
競争相手が消えたからといって、工場も商品も従業員も消えたわけではない。問題は代金を誰が払えるかだった。売り手が立ち往生した時、バフェットは銀行の融資承認を待たずに話を進められた。
その年の6月には、カーペット製造のShawの経営者たちが、別の会社との合併に必要な保険を求めてやって来た。相手企業には、過去のアスベスト事業に関わる巨大な債務があった。将来の費用をすべて保険で賄えれば、合併を進められる。だがバフェットは、支払いに上限のない保険は引き受けなかった。Shaw側も危険を抱えるのをやめ、合併は消えた。そこで顔を合わせたことが、別の話を生んだ。数か月後、BerkshireがShawそのものを買う交渉へ進んだのである。[34]
Berkshireには、他の買い手が資金の問題で降りた案件や、債権者との調整に入った会社が流れ込んだ。2001年に買収を決めた下着メーカーFruit of the Loomも、破産手続きの中にあった。[35]
そこでバフェットが条件にしたのは、経営を立て直していたジョン・ホランドが残ることだった。ホランドが戻る前後を通じ、従業員数は約4万人から約2万3000人へ減っていた。会社の再建は、ブランドを買えば済む話ではなかった。すでに厳しい仕事を進めてきた経営者を失えば、買う意味が変わる。バフェットは仲介を助けたミッキー・ニューマンにも感謝を記している。[35]
閉じるだけで何年もかかる
買う時は1週間で契約できる。それなのに、やめると決めた仕事を終えるには何年もかかった。
再保険会社General Reの傘下に、複雑な金融契約を扱う事業があった。バフェットは2001年に撤退を決める。だが、契約を相手に返して扉を閉めれば終わる商売ではなかった。将来の支払いや相手企業との関係が、長い期間にわたって結びついていた。[36]
2002年の株主への手紙で、バフェットはこうしたデリバティブを厳しく批判した。市場の危険を外から眺めていたわけではない。自分の会社も、その後始末をしていた。契約を解くたびに損が現れる。売ろうとしても、帳簿に載る値段で引き受ける相手が簡単には見つからない。[36]
契約数は2万3218件から、2004年末には2890件まで減った。それでも終わらない。2006年末にも197件が残り、撤退に伴う累計の損失は4億900万ドル(約644億円)になっていた。危険を理解した後でも、その危険から自由になるまでには時間と代金が要った。[37][13]
学生の土産が買収につながる
そんな重い案件の間に、思いがけない入口もあった。
テネシー大学の学生たちが、オマハのバフェットを訪ねた。帰り際に渡したのが、同州で住宅メーカーを育てたジム・クレイトンの自伝だった。バフェットは本を読み、息子で経営者のケビン・クレイトンへ電話をかける。そこから会社の資料を調べ始め、2003年、Clayton Homesの買収へ進んだ。[38]
Claytonは工場で作る住宅を販売し、購入資金の融資も手がけていた。住宅が売れれば終わりではない。買い手が長年にわたって返済できるかまで、商売の結果に跳ね返る。業界では無理な融資と住宅の回収が問題になっており、バフェットはClaytonの融資姿勢を評価して買った。家を売る現場から、買った後の返済まで続く商売だった。[38]
買収のきっかけを運んだ学生たちには、BerkshireのB株を1株ずつ贈った。添えた称号はPh.D.。通常の博士号ではなく、phenomenal, hard-working dealmaker――すばらしく勤勉な取引の立役者、という言葉遊びだった。引率したアル・オークシア教授にはA株を贈っている。学生の土産が巨大な契約に化け、その契約の礼が株券になって戻った。[38]
それほど買っても、使い切れない年が来る。2004年末、Berkshireには430億ドル(約6兆7768億円)の現金などがあった。バフェット自身、十分に投資できなかったと認めた。金が増えるほど、次の1件に必要な大きさも増す。若い日に小さな銀行株を少しずつ買えた自由は、もうなかった。[37]
121枚の手紙に40億ドル(約6304億円)を出す
読む相手を知っている売り手
2005年10月25日、イスラエルの金属加工工具メーカーISCARから、1枚と少しの手紙が届いた。送り主はエイタン・ヴェルトハイマー。父ステフが築いた会社を、誰に託すかという手紙だった。[13]
ISCARが作るのは、金属を削る工具だ。自動車や飛行機などを製造する現場で使われ、切れ味や耐久性が工場の仕事を左右する。消費者の目に触れるブランドではない。それでも、世界中のものづくりの中に入り込める会社だった。
手紙は短かった。Berkshireがどんな会社を好み、売った後の経営者をどう扱うかを、相手は理解していた。バフェットが会社探しで出してきた条件に、自分たちを当てはめてきたのだ。11月、エイタンたちはオマハを訪ねた。マンガーも同席した。そこから税や国境をまたぐ買収の実務を詰め、2006年7月5日、BerkshireはISCARの80%を40億ドル(約6304億円)で取得した。米国の外に本社を置く企業の大型買収へ、踏み出した。[13]
工場を一から建てるのでも、乗り込んで自分のやり方を教えるのでもない。すでに技術と顧客を積み上げた会社を、作ってきた人と一緒に買う。そうして金属を削る現場が、オマハの保険や家具やチョコレートと同じ傘の中に入った。
家族の時間は買い戻せない
会社の持ち主として、その先の何十年を考える。一方で、家族と過ごす時間は過ぎていた。
妻スーザンは1977年にサンフランシスコへ移り、2人は別々に暮らしながら結婚を続けた。バフェットの生活には、後に結婚するアストリッドもいた。仕事の成果が巨大になっても、家庭の形まで単純にはならなかった。2004年、スーザンが亡くなった。[39]
巨額の富をどうするかも、現実の問題になっていた。2006年、バフェットはBerkshire株を使った大規模な寄付の計画を明らかにする。5つの財団へ、毎年株式を渡す。自分の名を冠した巨大な事業をもう1つ経営するより、すでに働いている人たちへ金を託す方を選んだ。[40]
自分が死んだ後にいくら残るかだけでなく、生きている間に誰へ渡し、その人が何に使うか。会社を任せる時と似た問いが、財産の行き先にも出てきた。
13市場が凍った年に145億ドル(約2兆2852億円)を出す
売り手ばかりの市場へ
2008年、信用が崩れた。昨日まで資金を集められた企業が、次の支払いを心配するようになった。銀行も投資家も、相手が本当に払えるのかを疑い始めた。
バフェットは、その市場へ145億ドル(約2兆2852億円)を投じた。相手はWrigley、Goldman Sachs、General Electric。高い利回りを得る契約に、将来株価が上がった時の利益を受け取れる権利なども組み合わせた。皆が現金を欲しがる時、現金を渡せる側にいた。[41]
ただし、オマハに無限の金庫があったわけではない。これらに資金を回し、なお十分な現金を残すため、Johnson & JohnsonやProcter & Gamble、ConocoPhillipsの株を一部売った。新しい好機の代金は、すでに持っているものを手放して用意した。[41]
Salomonの危機では、救う側に立った自分が会社の中に閉じ込められた。今度は融資や優先株の条件を選べた。だが、同じ2008年の投資がすべてうまくいったわけではない。
救済の裏で89%を失う
ConocoPhillipsには、原油価格が高かった時期に大きく投資してしまった。原油は下落し、持ち株の価値も落ちた。バフェットは、価格が下がるのを予測できなかっただけでなく、買ったタイミングと量を自分の誤りとして書いた。[41]
アイルランドの2つの銀行にも、2億4400万ドル(約384億円)を投じた。その年の終わりに残った時価は2700万ドル(約42億円)。89%を失っていた。金融危機で資金を求められる著名な投資家も、同じ危機の中で大きく損をしていた。[41]
新聞を開けば、バフェットが救済に動いたという話が載る。株主への手紙を開けば、彼自身が何を読み違えたかが出てくる。145億ドル(約2兆2852億円)を渡せた力と、2億ドル(約315億円)以上を失った判断は、同じ人間の同じ年の出来事だった。
14線路に220億ドル(約3兆4672億円)を払う
買った後にも金がかかる会社
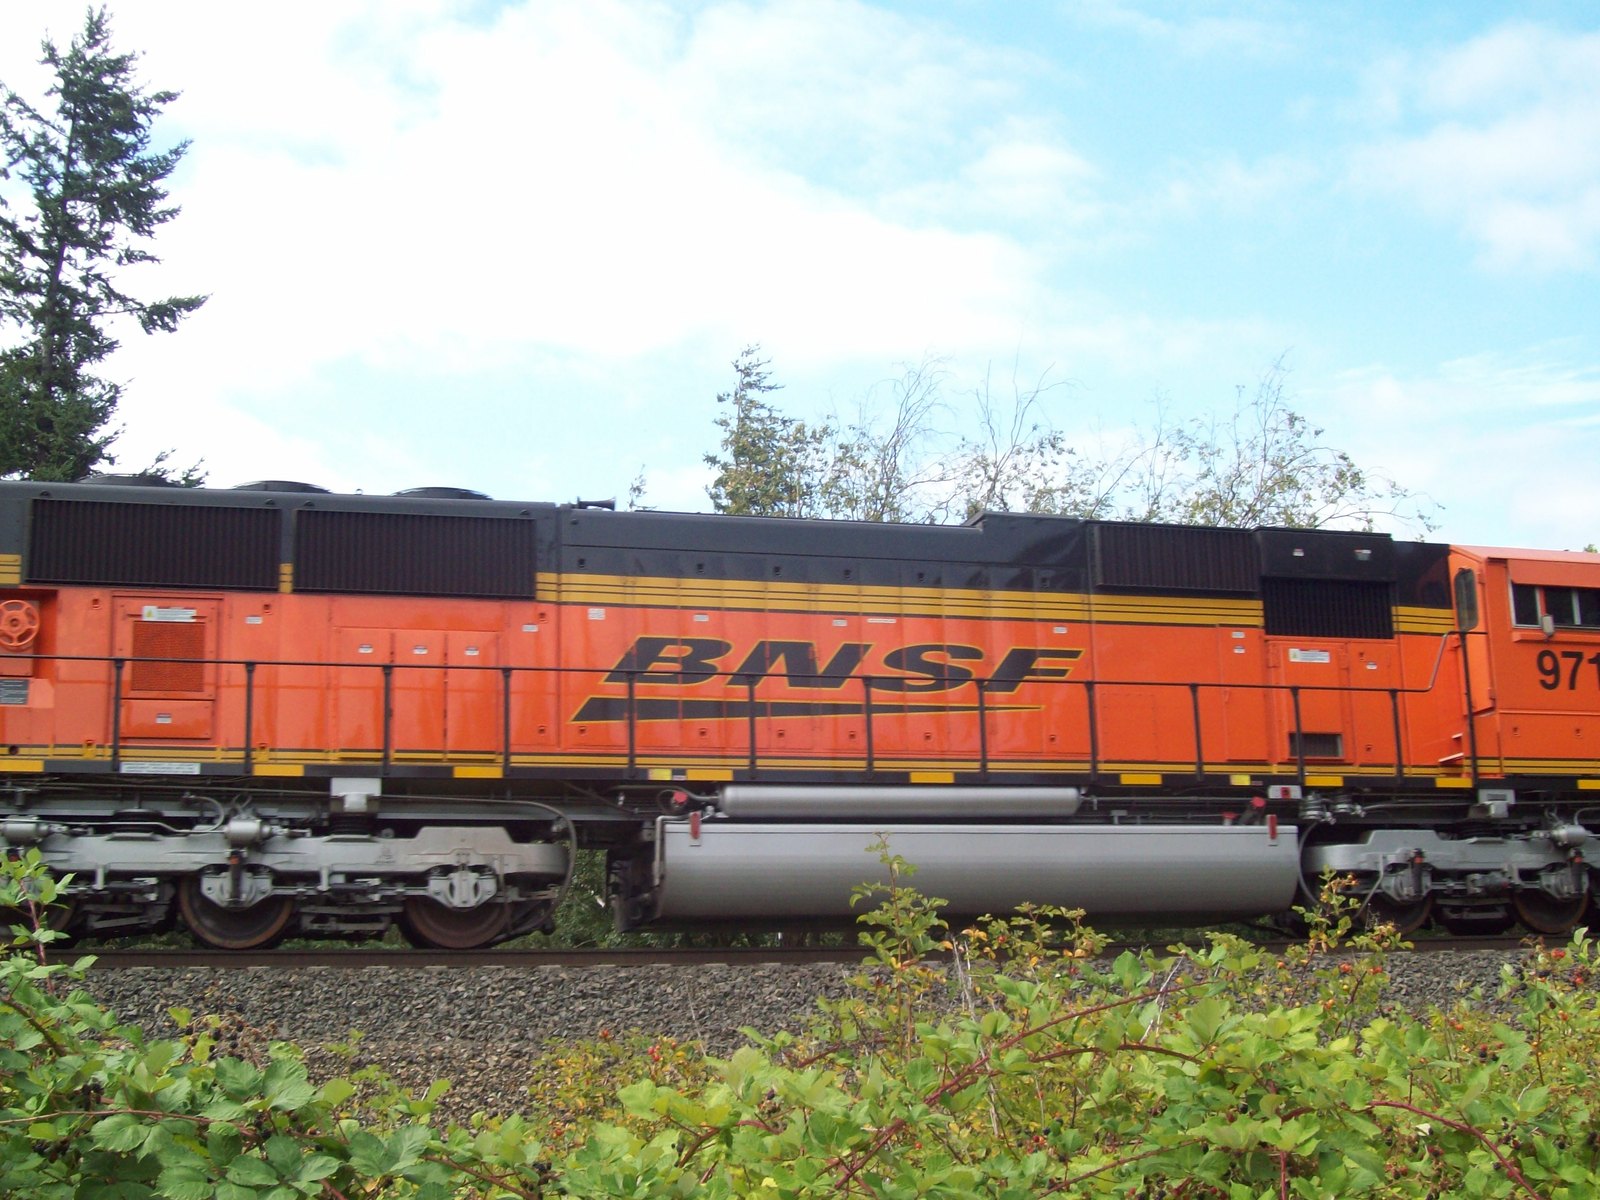
写真:Georgestrieby/出典/CC BY-SA 4.0。表示用縮小。
2009年、Berkshireは鉄道会社BNSFの買収を発表し、2010年に完了した。もともと持っていた株以外を手に入れるため、約220億ドル(約3兆4672億円)の現金とBerkshire株を使った。今度買ったのは、米国を横断する貨物の流れだった。[42][43]
石炭、農産物、消費財。大きく重いものを遠くへ運ぶ仕事は、画面の中だけでは終わらない。線路、橋、車両、信号設備が必要になる。買収代金を払った翌年から、保守と更新の支払いが続く。See’sのように、小さな追加資金でブランドの力を伸ばせる会社とは違っていた。
2011年、BNSFは洪水にも襲われた。線路を直し、貨物を再び運ぶ必要がある。同年、設備投資は会計上の減価償却費を18億ドル(約2836億円)以上上回った。利益として計算される額を、そのまま全額持ち出せるわけではない。それでも、巨大な設備を維持しながら動く事業を引き受けた。[44]
別の危険を扱う2人
Berkshireの規模が膨らむにつれ、バフェットの後に誰が仕事を引き受けるのかも問われた。
保険のアジット・ジェインは1985年にBerkshireへ来た。大きな危険をどこまで引き受け、いくらの保険料を得るかを扱う。2010年の手紙で、バフェットはジェインが築いた事業のフロートが300億ドル(約4兆7280億円)を超えたことを書いている。巨大な契約を1つ間違えれば損失も巨大になる仕事で、長く信頼を積んできた。[43]
電力やガスの側では、グレッグ・アベルが事業を育てていた。こちらは発電所や送電線に先に金を入れ、長い年月で回収する。短い株価の動きではなく、次の何十年も設備が働くことを前提にした仕事だ。[45]
人に任せる力がある一方、バフェット自身の債券投資にはまた傷がついた。Energy Future Holdingsの債券を20億ドル(約3152億円)ほど買い、2010年に10億ドル(約1576億円)、2011年にさらに3億9000万ドル(約614億円)の評価損を計上した。安く見えた証券でも、背後の経済条件が崩れれば損をする。その選択はジェインやアベルではなく、自分のものだった。[44]
15ケチャップと農場を同じ目で見る
120億ドル(約1兆8912億円)の組み立て方
2013年、食卓のケチャップで知られるHeinzを買った。組んだのは3G Capital。バフェットは、その中心人物ジョルジ・パウロ・レマンと長く面識があった。[46][47]
Berkshireは普通株に40億ドル(約6304億円)、優先株に80億ドル(約1兆2608億円)を出す。優先株の配当率は年9%だった。事業が成長した場合の持ち主としての利益と、契約に従って受け取る配当を、1件の中で組み合わせた。単純に120億ドル(約1兆8912億円)を渡した、では見えない買い方だった。[46]
工場や販売を動かす経営者たちがいる一方、バフェットは資金の組み合わせを決める。普通株の成長を待ちながら、優先株から年9%を受け取る。その両方に120億ドル(約1兆8912億円)を配分した。
28年で2度しか行かなかった
会社の話が複雑になるほど、バフェットは自分の小さな投資を例に出した。
1986年、農地の価格が崩れた後、ネブラスカ州の400エーカーの農場を28万ドル(約4412万8000円)で買った。農業に詳しい息子に助けてもらい、トウモロコシや大豆の収穫と経費から、どれくらい稼げるかを考えた。日々の農地価格を眺めて売買するつもりはなかった。2014年にこの話を公表するまでの28年間に、現地へ行ったのは2度だった。[47]
1993年には、ニューヨーク大学の近くにある商業不動産にも投資した。これも不動産の専門家たちと組んだ仕事で、自分は建物を見に行かなかった。家賃、空室、経費。持っている間に何が入ってくるかを、人の知識も借りて考えた。[47]
一方、巨大なBerkshireでは、農場を28万ドル(約4412万8000円)で買うような判断だけでは追いつかない。使う金が何桁も大きくなっていた。誰の力を借りれば、その大きさでも稼ぐ仕組みを理解できるか。その問いは、昔から変わらなかった。
16Apple株に360億ドル(約5兆6736億円)を投じる
工場より手放しにくいもの
Berkshireの主力の運用口座では、2016年末から2018年半ばにかけ、Apple株を約360億ドル(約5兆6736億円)で買った。老舗の菓子屋や鉄道に続き、人々が毎日手に持つiPhoneの会社が、大きな投資先になった。[48]
Appleの工場を自分で動かすのではない。製品が生活に入り込み、使う人が買い替え、会社が利益を上げる。その一部を株主として持つ。部品の一覧より、利用者にとってその製品がどれほど離しにくいものかが重要になった。
バフェットは安い株を探す青年だった頃から、保険、チョコレート、飲み物へと進んできた。Appleはその道の途中にあった。箱の中の技術だけでなく、その箱を毎日開く人間の行動に目を向けた買い物だった。[48]
10年の勝負が終わる
同じ頃、もう1つの長い投資が決着した。
2007年、バフェットは、手数料を差し引いた後なら低コストの株価指数連動ファンドが多くのプロを上回るとして、10年の勝負を仕掛けていた。相手のProtégé Partnersは、複数のヘッジファンドを組み合わせた5つのファンドを選んだ。その先には、延べ200以上のヘッジファンドがいた。[49]
2017年に勝負が終わると、S&P 500に連動するファンドは5つすべてを上回っていた。間には金融危機があった。初めから毎年勝ったわけではない。それでも、報酬を何重にも払いながら市場を出し抜こうとする仕組みは、10年を通じて低コストの単純な投資に届かなかった。勝負の資金は、女子の成長を支えるGirls Inc. of Omahaへ寄付された。[49]
バフェット本人の仕事は、個別企業を選ぶことだ。その本人が、ほとんどの人に同じ仕事をする必要はないと金を賭けた。オマハで日々会社の資料を読む男は、金融のプロが増えれば皆の取り分も増える、という話には乗らなかった。
学生が訪ねた会社の次の世代
2018年、GEICOのトニー・ナイスリーがCEOを退いた。彼が率いた時期、GEICOは155億ドル(約2兆4428億円)の保険引受利益を生み、フロートは25億ドル(約3940億円)から221億ドル(約3兆4829億円)へ膨らんだ。後を継いだのはビル・ロバーツだった。[50]
1951年、土曜の閉まった本社へ押しかけた学生が、保険の仕組みを教わった。その会社が危機に落ちた時に株を買い、やがて全体を買い、今は次の経営者を見送る側にいる。4時間の授業から始まった関係は、1人の社長の在任期間より長くなっていた。
電力事業でも、2019年までに約280億ドル(約4兆4128億円)の利益を事業内に残し、設備などへ再投資していた。アベルたちが進めたのは、配当として本社に送るだけでは作れない規模の基盤だった。バフェットが引き継ぐ相手を見る時、履歴書の肩書だけでなく、すでに何に金を使い、何を築いたかが目の前にあった。[45]
17巨大な買い物を間違えたと認める
経営者を責めない
2016年に取得した航空部品メーカーPrecision Castpartsは、大きなつまずきになった。
2020年、Berkshireは複数の子会社などで110億ドル(約1兆7336億円)の評価引き下げを計上した。そのほぼ全てが、この買収の代金を払いすぎたことに関わっていた。新型コロナウイルスの流行で航空産業が傷んだだけでなく、バフェット自身の最初の見積もりが高すぎた。[48]
会社を動かすマーク・ドネガンの責任にすれば、説明は楽になる。バフェットは逆に、彼を優れた経営者だと評価したうえで、払いすぎたのは自分だと記した。ドネガンに任せる判断と、その事業にいくら払うかという判断は、自分の中でも分けていた。[48]
同じ2020年、Berkshireは保有していた米国の大手航空会社4社の株をすべて売った。航空需要が崩れ、先の事業条件も変わった。バフェットは年次総会で、自分が投資したこと自体を誤りと認めた。世界が止まる時、過去の需要に基づく見通しまで持ち続けるわけにはいかなかった。[51]
日本の商社に向かう
米国の航空株を手放した年、別の場所で投資を積み上げていた。
2020年8月31日、90歳の誕生日の翌日、Berkshireは日本の5大商社の株式を取得したと発表した。伊藤忠商事、丸紅、三菱商事、三井物産、住友商事。約12か月かけて買っていた。[52]
資源、食料、機械、物流。事業が多岐にわたり、米国の投資家には一言で分類しにくい会社群だった。それぞれが世界各地で資金を使い、利益を集めていた。異業種の会社を傘下に持つBerkshireに通じる姿もあった。[53]
Berkshireは円建ての債券でも資金を調達した。商社の株から入る配当と、円で払う利息の関係を考えられる。為替が動く方向だけに賭ける組み立てではなかった。2024年末、5社の取得原価は138億ドル(約2兆1748億円)、時価は235億ドル(約3兆7036億円)になっていた。[53]
若い時は、故郷から遠い小さな会社の資料を取り寄せた。90歳になっても、自分の暮らす場所とは離れた企業を買っている。規模は違っても、事業を読み、価格と比べ、長く持つという仕事は続いていた。
18オマハから見えにくい責任
傘下の会社で起きたこと
数多くの経営者に任せる仕組みには、本社の執務室から見えるものと見えにくいものがある。
2022年、米司法省とConsumer Financial Protection Bureauは、Berkshire傘下の住宅金融会社Trident Mortgageをめぐる和解を発表した。フィラデルフィア地域で、黒人やヒスパニックの住民が多い地域を住宅ローンのサービスから排除するレッドライニングを行ったとして、当局が問題にしたものだった。会社には、被害を受けた地域への融資機会を広げるため2000万ドル(約31億円)を超える拠出などが求められた。[54]
和解の当事者になったのは、傘下の融資会社だった。Berkshireの利益を生む仕組みの中で、金を借りる入口から遠ざけられた地域があった。
経営者を信じて任せることは、問題が起きた時の責任まで消してくれる仕組みではなかった。
設計者がいなくなる
2023年11月、チャーリー・マンガーが亡くなった。99歳だった。[10]
2人が出会った頃、バフェットは資産に比べて安い会社を探していた。マンガーは、少し高くても優れた会社を買う方向へ押し続けた。その助言は、チョコレートにも飲み物にも、後の巨大投資にも流れ込んでいる。
バフェットは2023年の株主への手紙で、マンガーを現在のBerkshireの設計者と呼んだ。自分は日々の建設を進めたが、どんな建物を目指すかを変えたのは彼だった、という位置づけだ。[10]
マンガーは、間違いを言いにくい相手にならなかった。何十年も隣で、安いというだけで買いそうになる男を別の方向へ向けた。その相手が、もう年次総会の壇上にいない。会社の資産は残り、事業も働く。その中に、死んだ共同作業者の判断が残った。
19受け取る側も年を取る
子どもの時間に合わせる
2025年、バフェットは財産を託す計画を、家族の年齢とともに語った。子どもたちは72歳、70歳、67歳になっていた。自分の寿命だけを考えて、いつか任せればいいと待っていられる年齢ではなかった。[4]
彼は生前の寄付を進め、子どもたちが関わる財団への資金移転を加速する方針を示した。巨額の財産を管理する仕事にも、引き受ける人の体力と時間が要る。3人が判断できる間に託すことが、計画の中心に入ってきた。[4]
自分が長生きしたおかげで、複利は働いた。一方で、受け取る側もその間に年を取った。資産の線は上へ伸びても、人間の持ち時間は増えない。
同じ情報を渡す
株主への情報の渡し方にも、誰へ何を託すかという姿勢があった。
Berkshireは、株式の保有量が多い相手だけを別に優遇して重要情報を渡す方針を取らないと説明している。大口の投資家と、小さな株主が、同じ公表情報で会社を判断できるようにする。バフェットが長い手紙を書くのも、その関係の一部だった。[55]
個別の相談相手もいない普通の株主が、何を買い、何を間違え、誰へ任せたかを読める。そこには、都合のいい取引だけを並べるより手間がかかる。買収で払った株の価値が後で膨らみ、靴の会社を買うためにどれほど高い代金を渡したかまで、何年も後から書き直すことになる。
それでも、手紙は続いた。最初の投資組合で隣室に置いていた小切手帳から、世界各地の株主へ説明する会社へ。その仕事にも、終わり方を用意する時が来た。
2096歳の投資家が会社を渡す
椅子の引き継ぎ
2026年1月1日、グレッグ・アベルがBerkshireのCEOを引き継いだ。バフェットが1965年に繊維会社の経営権を握ってから、60年以上がたっていた。[56][57]
9月18日には、長男ハワード・バフェットが取締役会長に就いた。バフェット本人は名誉会長となり、取締役には残った。会社の運営を任せる役と、取締役会を率いる役を、次の人へ渡した。[58]
Berkshireの2025年の売上高は3714億4400万ドル(約58兆5395億円)だった。保険、鉄道、電力、製造、小売など、それぞれの現場で積み上がった規模だ。[56]
アベルが受け取るのは株券の束だけではない。洪水で線路が壊れれば修理する鉄道。契約から何年も後に保険金を支払う会社。送電線へ先に巨額の資金を入れる電力事業。優れた経営者がいても、買う値段を間違えれば傷が残る買収。そのすべてが、次の日も動く。
売らなかった時間の行き先
11歳のバフェットは、38ドル(約5,988円)で買った株が40ドル(約6,304円)へ戻ると売った。買値より2ドル(約315円)上。そこで手放した後、株価はもっと上がった。[2]
大人になってからも、早く売りすぎた。危機に入る前に買いすぎた。安さに惹かれて、閉じるまで苦労する工場を抱えた。12.5セント(約19円)の争いで支配権を取った会社の名前を、その後も使い続けた。
そのたびに、別の商売と別の人へ進んだ。土曜の本社で説明してくれたデービッドソン。安い会社だけを追うなと押したマンガー。99歳でも競争をやめなかったミセスB。線路や保険や工場を、自分の手で動かしてきた経営者たち。バフェットの仕事は、その人たちの仕事へ資金を置き、残す先を選ぶことになった。
コーラを1本5セント(約7円)で売った少年の会社には、今、世界の各地から資金が入り、また別の現場へ出ていく。96歳の本人がすべてを決めなくなっても、その流れは止まらない。
参考文献・出典 58件
本文の番号に対応する資料です。本人・関係者のインタビュー、当時の取材、企業の発表を参照しています。
- University of Florida MBA talk transcript ↩ 本文
- CNBC Warren Buffett Archive biography ↩ 本文
- 2007annualmeeting afternoon transcript ↩ 本文
- Thanksgiving gift and letter November10,2025 ↩ 本文
- Buffett shareholder letter1995 ↩ 本文
- 2011annualmeeting afternoon transcript ↩ 本文
- Life Stories:Warren Buffett本人インタビュー(Becoming Warren Buffett、Peter Kunhardt、2015年) ↩ 本文
- Buffett Superinvestors of Graham-and-Doddsville, May17,1984 ↩ 本文
- Buffett Partnership Letters1957–1970: contemporary letters ↩ 本文
- Buffett shareholder letter2023 ↩ 本文
- Buffett shareholder letter2014 ↩ 本文
- Berkshire Hathaway 1994 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire official2006 shareholder letter ↩ 本文
- Buffett shareholder letter1985 ↩ 本文
- Buffett shareholder letter2022 ↩ 本文
- Berkshire official1989 shareholder letter ↩ 本文
- Berkshire official1982 shareholder letter ↩ 本文
- Berkshire Hathaway 1978 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire official1977 shareholder letter ↩ 本文
- Buffett shareholder letter1983 ↩ 本文
- Berkshire Hathaway 1993 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 1984 Chairman’s Letter(本人書簡) ↩ 本文
- Buffett shareholder letter1986 ↩ 本文
- Berkshire Hathaway 1987 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 1988 Chairman’s Letter(本人書簡) ↩ 本文
- UPI contemporaneous September3,1991 ↩ 本文
- Buffett shareholder letter1991 ↩ 本文
- 2006meeting Salomon recollection ↩ 本文
- Buffett shareholder letter1992 ↩ 本文
- Buffett shareholder letter2007 ↩ 本文
- Berkshire Hathaway 1996 Chairman’s Letter ↩ 本文
- Berkshire Hathaway 1997 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 1998 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 2000 Chairman’s Letter ↩ 本文
- Berkshire Hathaway 2001 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 2002 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 2004 Chairman’s Letter ↩ 本文
- Berkshire Hathaway 2003 Chairman’s Letter(本人書簡) ↩ 本文
- JamesSurowiecki HBOdocumentary review January31,2017 ↩ 本文
- Fortune July10,2006 Buffett philanthropy interview hostedofficial ↩ 本文
- Buffett shareholder letter2008 ↩ 本文
- Buffett shareholder letter2009 ↩ 本文
- Berkshire Hathaway 2010 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 2011 Chairman’s Letter ↩ 本文
- Berkshire Hathaway 2019 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 2012 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 2013 Chairman’s Letter(本人書簡) ↩ 本文
- Buffett shareholder letter2020 ↩ 本文
- Berkshire Hathaway 2017 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire Hathaway 2018 Chairman’s Letter(本人書簡) ↩ 本文
- 2020annualmeeting airline sale transcript ↩ 本文
- Berkshire・日本の5大商社への出資公表(2020年8月31日) ↩ 本文
- Buffett shareholder letter2024 ↩ 本文
- DOJ/CFPB Trident settlement July27,2022 ↩ 本文
- Berkshire Hathaway 2021 Chairman’s Letter(本人書簡) ↩ 本文
- Berkshire annual report2025 ↩ 本文
- Berkshire2026proxy ↩ 本文
- Warren Becomes Chairman Emeritus September18,2026 ↩ 本文
写真の作者・利用条件・撮影年は各画像の下に記載。取材資料と写真の出典は別々に確認できます。
※ 円換算は2026年11月2日確認のWise表示値(1米ドル=157.6円)を使用。取引当時の為替や物価・購買力を再現するものではありません。 為替出典:USD
本文更新:2026-11-02